Nach Einbruch: Was für die Hausratversicherung wichtig ist | FLZ.de | Stage
Nach Einbruch: Was für die Hausratversicherung wichtig ist
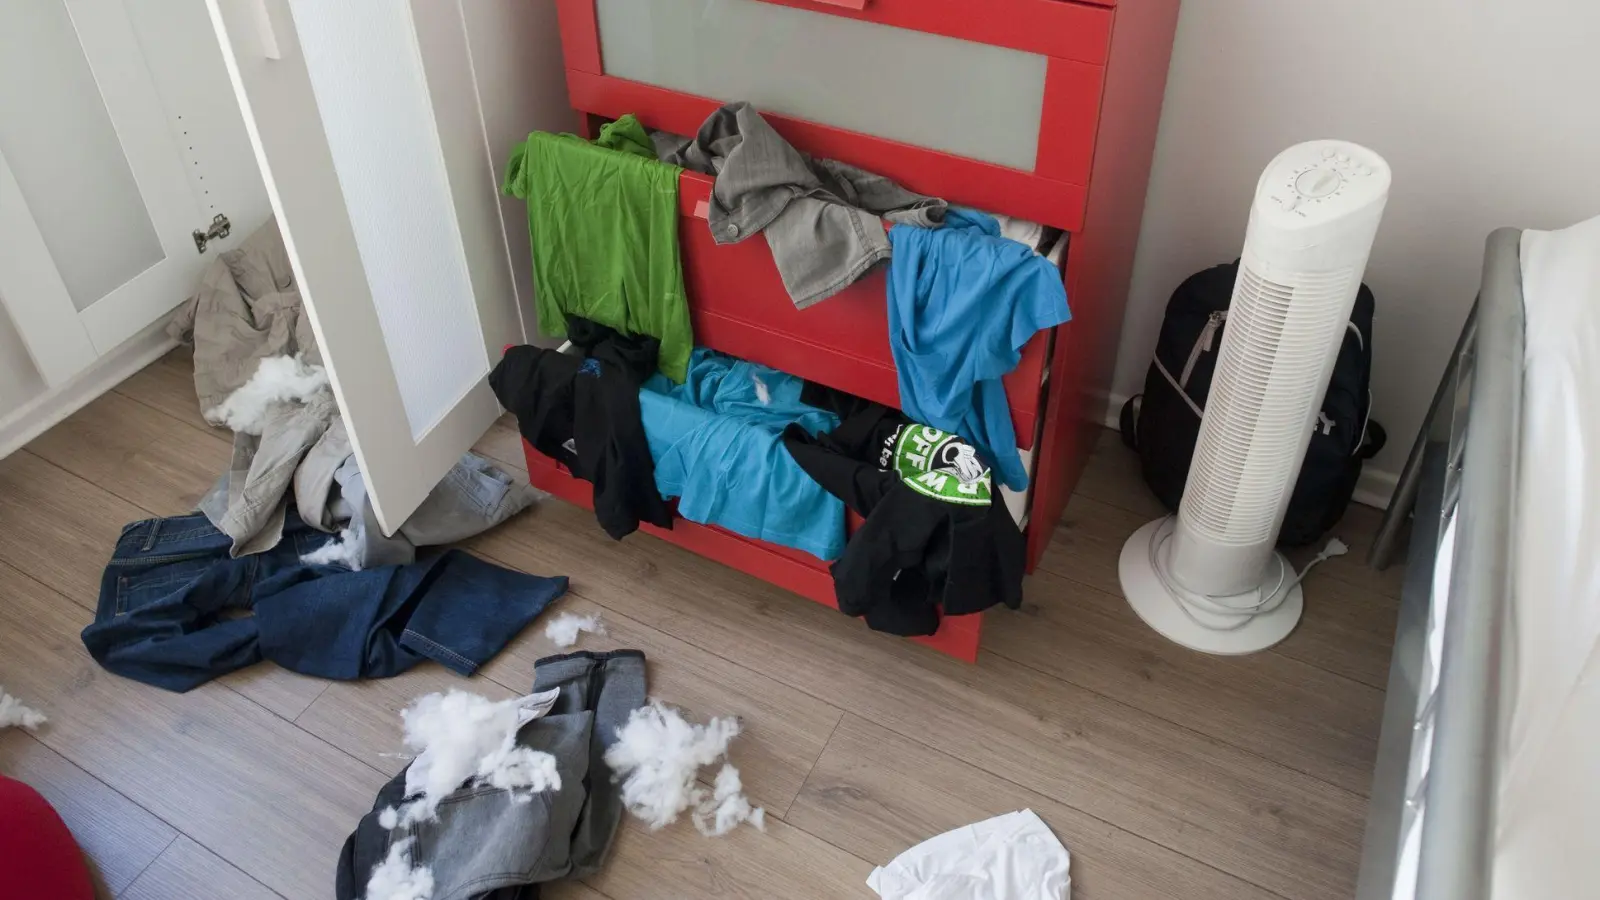
Die früh eintretende Dunkelheit in Herbst und Winter ruft häufig Einbrecher auf den Plan. Denn im Schutz der Dunkelheit sind sie beim Aufhebeln von Türen und Fenstern besonders schlecht zu sehen - noch dazu zu einer Zeit, in der viele Berufstätige noch bei der Arbeit, beim Einkaufen oder Sport sind.
Die Polizeiliche Kriminalprävention der Länder und des Bundes gibt Verbraucherinnen und Verbrauchern darum folgende Tipps an die Hand, die Langfingern die Arbeit zumindest erschweren:
- Schließen Sie die Haustüre ab, sobald Sie die Wohnung verlassen - auch wenn es nur für kurze Zeit ist.
- Schließen Sie beim Verlassen der Wohnung auch sämtliche Fenster und Terrassentüren. Gekippte Fenster sind eine willkommene Einladung. Mechanische Sicherungen können zusätzlichen Schutz gewähren.
- Verstecken Sie Ihren Wohnungsschlüssel niemals draußen vor der Türe.
- Wechseln Sie den Schließzylinder aus, falls Sie Ihren Schlüssel verloren haben sollten.
- Geben Sie keine Hinweise auf Ihre Abwesenheit - nicht dem Paketboten, nicht auf dem Anrufbeantworter und auch nicht in sozialen Netzwerken.
Stehlgutliste hilft beim Nachweis
Aber was, wenn es bereits zum Einbruch gekommen ist? Dann ersetzt die Hausratversicherung zumindest den finanziellen Schaden. Werden Möbel und andere Einrichtungsgegenstände, Elektro-, Sport- und Freizeitgeräte, Kleidung und Küchenutensilien oder Schmuck und Bargeld gestohlen, erstattet der Versicherer laut Bund der Versicherten (BdV) den Wiederbeschaffungspreis von Sachen gleicher Art und Güte.
Im Idealfall haben Versicherte darum eine gut geführte, sogenannte Stehlgutliste, anhand derer sämtliches Inventar und sämtlicher Besitz mit Fotos und Rechnungen belegbar ist. Jede neue Anschaffung sollte dort aufgeführt werden. Übersteigt der Wert des Hausrats irgendwann die Versicherungssumme, sollte diese angehoben werden.
Erst Polizei, dann den Versicherer informieren
Bei Bargeld und Wertsachen bestehen in der Regel vertraglich vereinbarte Entschädigungsgrenzen. Ein Blick ins Kleingedruckte oder ein Anruf beim Versicherer bringen Klarheit. Dort ist auch zu erfahren, inwieweit die Versicherung zudem für die Beseitigung von Einbruchschäden aufkommt.
Wichtig nach einem Einbruch: Sofort die Polizei informieren. Das ist für die Versicherung entscheidend, da sie keine Leistung erbringen wird, ohne eine polizeiliche Bestätigung des Einbruchs zu haben. Anschließend ist der Versicherer in Kenntnis zu setzen und das weitere Vorgehen mit ihm abzustimmen. So muss etwa die Schadenstelle vorerst unverändert bleiben, bis der Versicherer sie freigibt.
© dpa-infocom, dpa:261106-930-955163/1